Horváth Accounting & Tax Solutions Horváth Accounting Abschlussberatung · IFRS-Umstellung
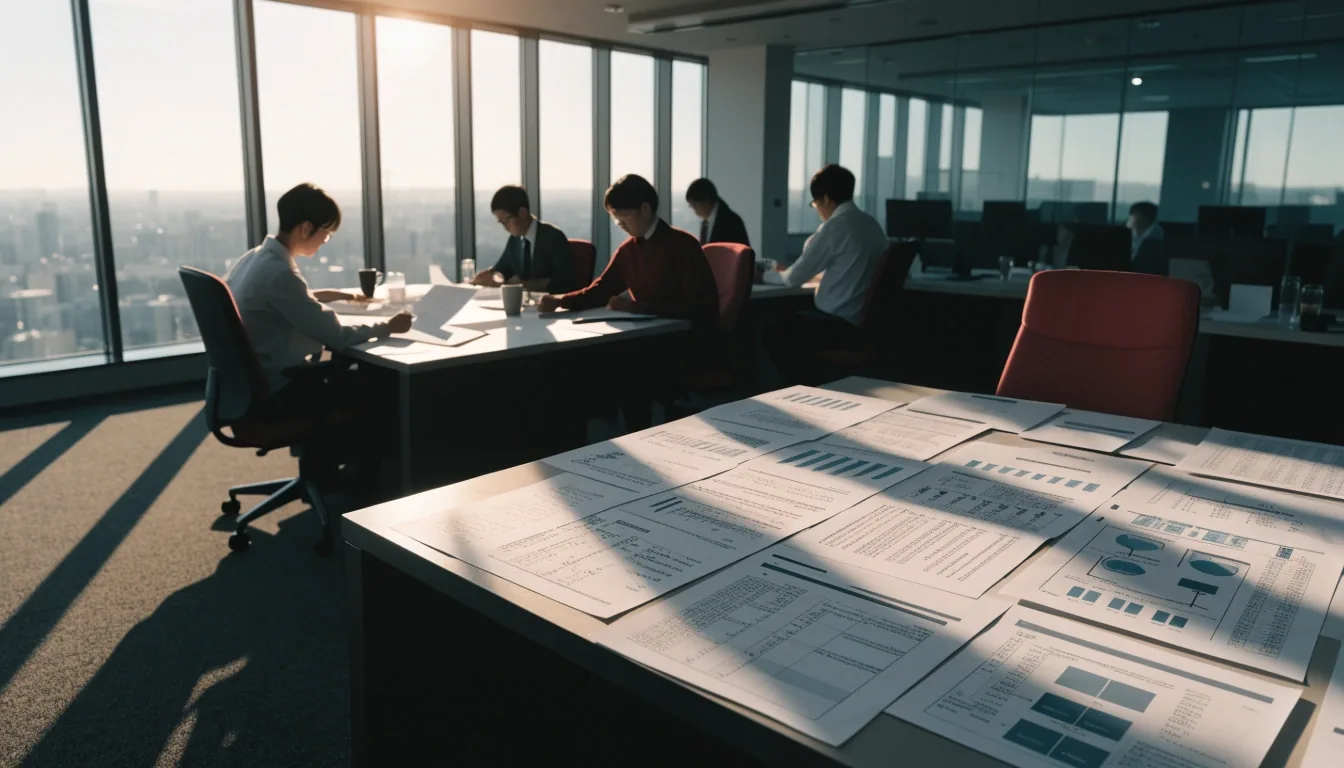
Weitwinkelaufnahme eines Buchhaltungsteams, das morgens im Büro Abschlussunterlagen prüft

Horváth Accounting & Tax Solutions

Wir schaffen eineBuchhaltungsstruktur, bei der der Abschluss reibungslos verläuft

Wir sind Ihr Beratungspartner für Buchhaltungsberatung, IFRS-Umstellung und den Aufbau von Finanzberichtssystemen für Unternehmen in Korea. Wir definieren Verantwortlichkeiten und Abläufe für den Abschluss.

Wir bieten vier spezialisierte Dienstleistungen an · Büro in Stuttgart

Beratungsanfrage senden

Mo–Fr 09:00–18:00 · +49 711 66919-0

Dienstleistungsumfang vergleichen

Beratungsangebot

Wir unterstützen Unternehmen bei der IFRS-Umstellung

Unsere Beratung richtet sich an mittelständische Unternehmen vor der K-IFRS-Anwendung, ausländische Tochtergesellschaften mit Berichtspflichten an die Muttergesellschaft sowie Finanzteams, die durch Abschluss- und Offenlegungspflichten stark belastet sind. Diese Website erläutert unsere vier Dienstleistungen, die Zusammenarbeit und die benötigten Unterlagen für eine Anfrage.

Unser Büro befindet sich in der Rotebühlstraße 100, 70178 Stuttgart, Deutschland. Sie erreichen uns per E-Mail unter [email protected] oder telefonisch unter +49 711 66919-0.

Kontroll-Bento

Zuerst definieren, was delegiert wird

Statt vager Versprechen definieren wir klare Dokumente und Ergebnisse innerhalb unserer vier Dienstleistungen. Wir klären die Verantwortung für jeden Bereich.

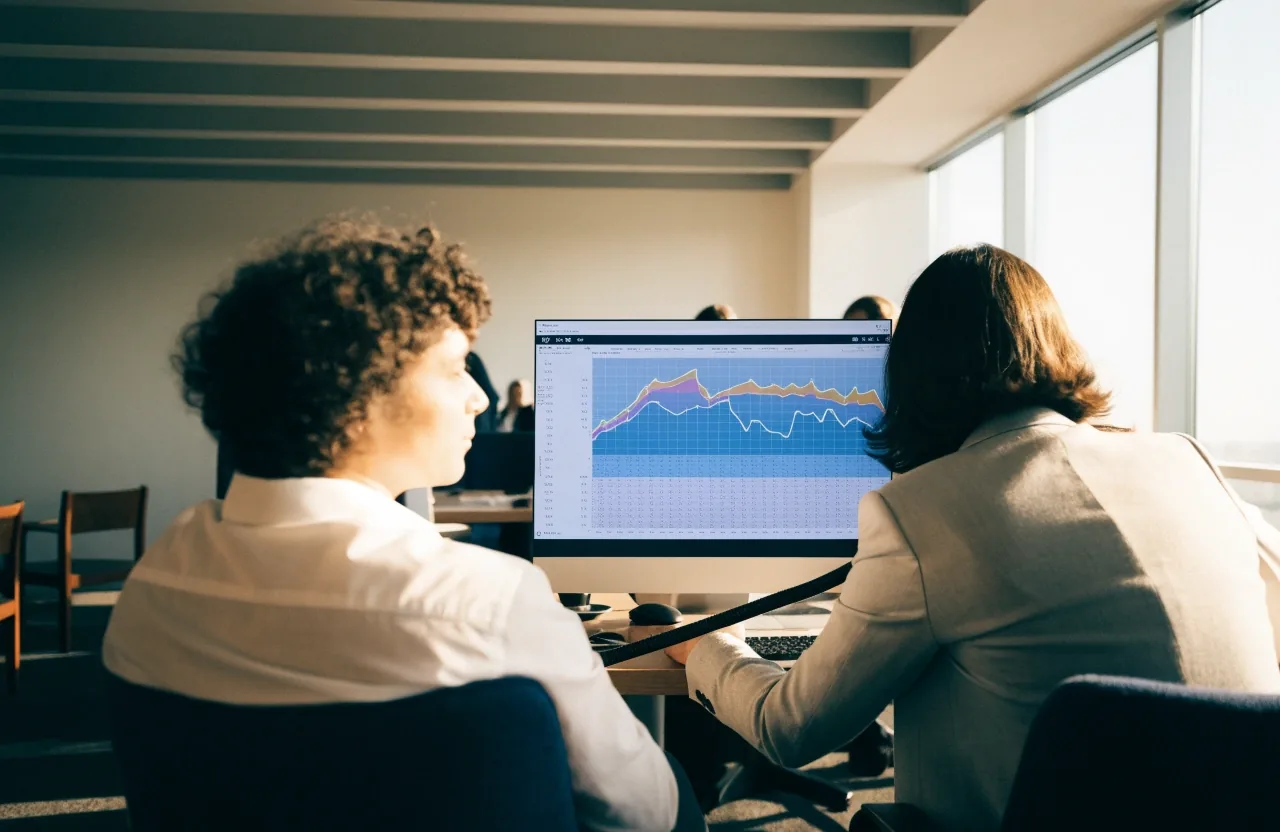
Mitarbeiter, die gemeinsam einen Berichtsbildschirm im Konferenzraum betrachten

01 · IFRS-Umstellung

Wie man den K-IFRS-Anwendungsbereich eingrenzt

Die Unterschiede zwischen K-IFRS und Korean GAAP zeigen sich vor allem bei der Umsatzrealisierung, Leasing, Finanzinstrumenten und dem Konsolidierungskreis. Wir analysieren nicht alle Standards auf einmal, sondern konzentrieren uns auf die für Ihre Geschäftstätigkeit relevanten Standards. Wir erstellen Tabellen zu Wahlrechten und Auswirkungen auf die Offenlegung, um Ihre Entscheidungsfindung zu unterstützen.

Umstellungsschritte ansehen
Diagnose · Gap-Analyse · Richtlinien · Probeabschluss01 / 04

02 · Buchhaltungsberatung

Strukturierung für Teams mit engem Zeitplan

Wenn Buchungen, Kontenabstimmungen, Steuerberechnungen und Berichte an die Muttergesellschaft in dieselbe Woche fallen, klären wir zuerst die Rollen in jeder Abschlussphase.

Beratungsumfang ansehen
03 · Berichtssystem

Woraus besteht ein Finanzberichtssystem?

Wir verknüpfen Kontenpläne, Abschluss-Checklisten, Belegaufbewahrungsregeln und Berichtsformate und mappen diese auf XBRL-Positionen.

Berichtsleitfaden ansehen

04 · Operative Unterstützung

Die Rolle der operativen Unterstützung im Finanzwesen

Während die Beratung Richtlinien und Urteile klärt, strukturiert die operative Unterstützung wiederkehrende Aufgaben durch Abschlusskalender und Rollenverteilungspläne.

Operative Unterstützung ansehen

Zusammenarbeits-Schiene

Gemeinsame Abschlusssequenz

Wenn die Ergebnisse jeder Phase im Voraus festgelegt sind, bleibt der Zeitplan stabil.

Ablauf der Zusammenarbeit prüfen
  1. 01

    Diagnose — Analyse des aktuellen Abschlusses

    Wir prüfen den Jahresabschluss und Prüfungsbericht des Vorjahres, Kontenpläne, Zeitpläne und Berichtsformate der Muttergesellschaft. Wir beginnen bei den Konten und Berichten, die Engpässe verursachen.

  2. 02

    Gap-Analyse — Fokus auf relevante Standards

    Wir wählen nur die Teile aus Umsatzrealisierung, Leasing, Finanzinstrumenten und Konsolidierung aus, die für Ihre Transaktionen relevant sind. Wir fassen Wahlrechte und Offenlegungseffekte zusammen.

  3. 03

    Richtlinien und Probeabschluss

    Für jeden geänderten Prozess legen wir Kontrollverantwortliche und Belege fest, dokumentieren das Mapping des Kontenplans und monatliche Anpassungen.

  4. 04

    Implementierungsunterstützung — Nachhaltige Form

    Wir hinterlassen monatliche Abschlusskalender und Rollenverteilungspläne, damit die Arbeit auch bei Personalwechseln fortgesetzt werden kann. Wir integrieren die Steuerberechnung in den Abschluss.

Berichtsleitfaden

Ein Kapitel zum Lernen und Abschließen

Von den Punkten, an denen ausländische Unternehmen häufig hängen bleiben, bis hin zu interner Kontrolle und XBRL – eine Erläuterung, die sich auf die Verbesserung der Berichtssysteme konzentriert.

Häufige Stolpersteine für ausländische Unternehmen

Oft scheitert es an den Unterschieden zwischen den gesetzlichen Büchern in Korea und den Konzernberichtsanforderungen. Wenn verschiedene Parteien daran arbeiten, summieren sich die Differenzen. Auch die Berichtsstruktur, die sowohl IFRS als auch US GAAP berücksichtigen muss, ist eine Belastung. Wir dokumentieren Kontenmapping und monatliche Abstimmungen und legen von Anfang an fest, wie die Anbindung an das internationale Management-Reporting erfolgt.

Weiterlesen im Leitfaden

Einbeziehung der Steuerabgrenzung in den Jahresabschluss

Wenn die Berechnung der Steuerabgrenzung beim Quartalsabschluss verzögert wird, verschiebt sich der gesamte Zeitplan. Wir betrachten dies nicht als separate Aufgabe, sondern als Teil des Abschlusses, bei dem die Überprüfung der Steuerkonten und die Anwendung neuer Standards gemeinsam erfolgen. Die Schnittstellen zwischen Steuerberatung und Buchhaltungsberatung werden im Zeitplan berücksichtigt.

Weiterlesen im Leitfaden

Zusammenhang zwischen interner Kontrolle und Berichtsverlässlichkeit

Kontrollen im Zusammenhang mit dem internen Kontrollsystem für die Rechnungslegung sind für börsennotierte Unternehmen und Unternehmen mit ausländischer Börsennotierung von entscheidender Bedeutung. Sie bilden den Rahmen für die Verlässlichkeit der Abschlusszahlen. Bei jedem Prozessschritt, der sich während der Umstellung ändert, legen wir Kontrollverantwortliche und Nachweise fest, um sicherzustellen, dass die Prüfungsvorbereitung und die Anpassung des Offenlegungssystems Hand in Hand gehen.

Weiterlesen im Leitfaden
Ein ordentlicher Abschlussordner mit blauen Registern

Wir stellen zunächst die Konsistenz der Hauptbuchdaten vor dem XBRL-Tagging sicher. Unstrukturiertes Tagging führt zu wiederholten Korrekturen.

XBRL aus der Praxisperspektive

Fragen-Hauptbuch

Protokoll der Fragen und Antworten

Wenn Sie die Unterlagen vor der Anfrage vorbereiten, verkürzt sich die Beratungszeit.

Alle häufig gestellten Fragen anzeigen
01Welche Unterlagen sollte ich vor der Beratung vorbereiten?

Sie benötigen den Jahresabschluss und den Prüfungsbericht des Vorjahres, den aktuellen Kontenplan, den Abschlusszeitplan sowie die Berichtsformate der Muttergesellschaft. Bei ausländischen Unternehmen senden Sie bitte auch das Konzern-Rechnungslegungshandbuch mit, falls vorhanden. Wir prüfen nur Unterlagen, bei denen der Verarbeitung personenbezogener Daten zugestimmt wurde.

02Werden alle Standards auf einmal geprüft?

Nein. Wir wählen nur die Standards aus, die für die Geschäftstätigkeit des Unternehmens relevant sind, und beginnen mit einer Gap-Analyse. Wir betrachten zunächst die Bereiche Umsatzrealisierung, Leasing, Finanzinstrumente und Konsolidierungskreis.

03Werden gesetzliche Bücher und Konzernberichte gemeinsam betrachtet?

Wir entwerfen zuerst die Anbindung der beiden Berichte. Wenn sie getrennt gehalten werden, erhöht sich der Abstimmungsaufwand. Wir dokumentieren das Mapping des Kontenplans und die monatlichen Abstimmungen.

04Ist die XBRL-Arbeit ebenfalls enthalten?

Wir konzentrieren uns auf die Phase der Sicherstellung der Konsistenz der Hauptbuchdaten vor dem Tagging. Wir mappen XBRL-Offenlegungspositionen mit internen Berichtspositionen, um doppelte Arbeit zu vermeiden.

Übergabe — Letztes Blatt

Hinterlassen Sie eine Beratungsanfrage

Bitte geben Sie Ihren Namen, Ihre geschäftliche E-Mail-Adresse, den gewünschten Service und Ihre Nachricht an. Wir prüfen nur Anfragen, bei denen der Verarbeitung personenbezogener Daten zugestimmt wurde. Nach dem Absenden erscheint eine Bestätigungsanzeige.

Anfahrtsbeschreibung auf der Kontaktseite

Nach dem Klicken auf den Senden-Button werden Sie zur Empfangsbestätigung weitergeleitet. Die Bestätigungsseite finden Sie auf der Thank-you-Seite.